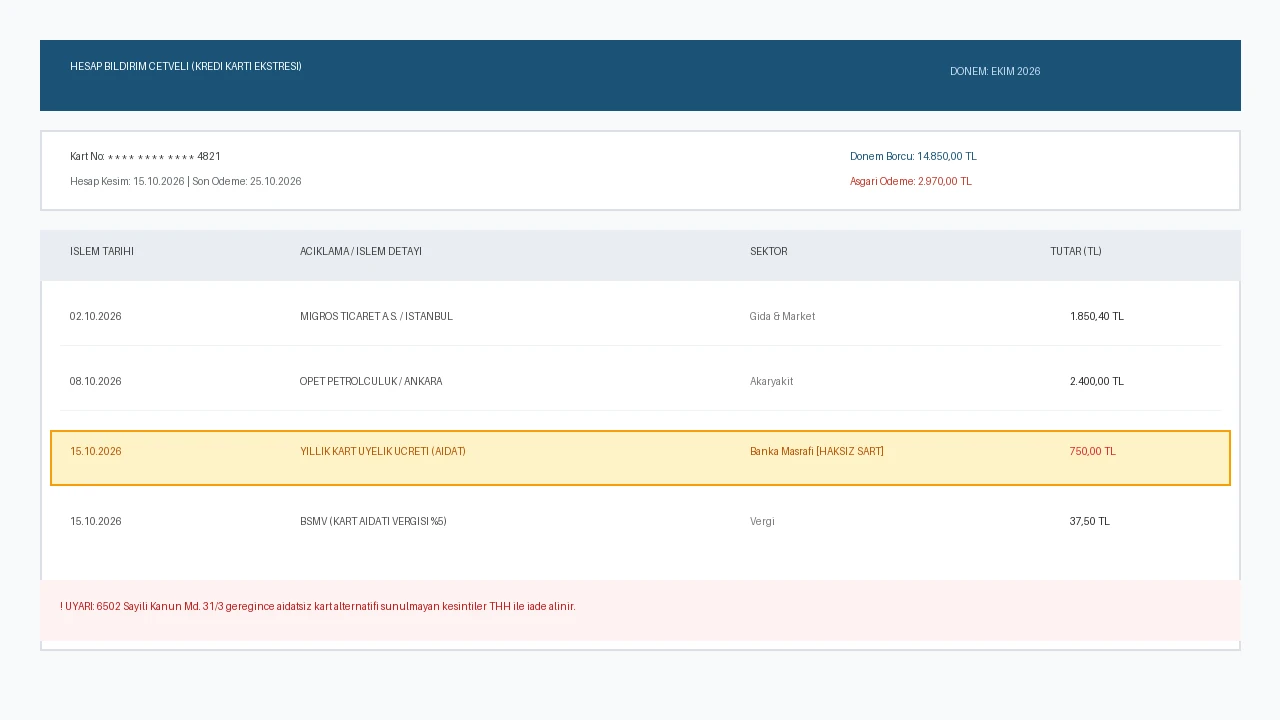
Her ay düzenli kullandığınız, borcunu kuruşu kuruşuna gününde ödediğiniz kredi kartınızın hesap özetini açtınız; dönem içi harcamaların en altında “Yıllık Kart Üyelik Ücreti: 650 TL” veya mil/prestij kartlarda “1.850 TL” şeklinde can sıkıcı bir kesinti mi gördünüz? Müşteri hizmetlerini aradığınızda “6 ay boyunca ayda 10.000 TL harcama sözü verirseniz 100 TL chip-para yükleriz” gibi dayatmalarla mı karşılaşıyorsunuz? Sakın kabul etmeyin! Kanun açık, Yargıtay kararları nettir. e-Devlet üzerinden tek kuruş harcamadan 5 dakikada o parayı hesabınıza iade ettirebilirsiniz.
1. Hukuki Dayanak: Bankalar Neden Bu Parayı Kesemez?
Bankaların kart aidatını savunurken öne sürdükleri BDDK yönetmeliği, kanunun üzerinde değildir. Tüketiciyi koruyan iki temel yasal zırh vardır:
- 6502 Sayılı Kanun Madde 31/3: “Kart çıkaran kuruluşlar, tüketicilere yıllık üyelik aidatı ve benzeri isim altında hiçbir masraf tahsil edilmeyen bir kredi kartı türü sunmak zorundadır.” Tüketiciye açıkça aidatsız kart seçeneği sunulmadan veya zorunlu kılınarak kesilen tüm aidatlar kanuna aykırıdır.
- Yargıtay 13. Hukuk Dairesi (E. 2011/4736, K. 2011/11579): Kart çıkaran bankanın matbu sözleşmedeki aidat maddesini tüketiciyle ayrıca müzakere ettiğini ispatlayamaması durumunda sözleşme şartı “haksız şart” kabul edilir ve geriye dönük 10 yıla kadar kesilen paraların iadesine hükmedilir.
2. 3 Adımda Paranızı Kurtarma Protokolü
1. Adım: Banka Müşteri Hizmetleri Talebi (Yazılı Kayıt)
Banka mobil uygulamasındaki “Bize Ulaşın / Şikayet Bildirimi” kısmından şu mesajı gönderin: “Kart numaramın son 4 hanesi … olan kredi kartımdan … tarihinde kesilen … TL tutarındaki Yıllık Üyelik Ücretinin, 6502 sayılı Tüketicinin Korunması Hakkında Kanun uyarınca iptal edilerek hesabıma iadesini talep ediyorum. Aksi takdirde Tüketici Hakem Heyeti’ne başvuracağımı bildiririm.” Banka red cevabı verdiğinde bu yanıtın ekran görüntüsünü alın.
2. Adım: e-Devlet TÜBİS Sistemine Giriş (0 TL Masraf)
- Tarayıcınızdan
turkiye.gov.tradresine girip Tüketici Şikayeti Uygulaması (TÜBİS) hizmetini açın. - “Şikayet Edilen Firma” kısmına kartınızın ait olduğu bankanın unvanını yazın (Vergi No otomatik gelir).
- “Uyuşmazlık Tutarı” alanına ekstrenizde kesilen tam aidat rakamını (örn. 750,00 TL) girin.
- Ekler kısmına: Aidatın kesildiği kredi kartı ekstresini (PDF) ve bankanın red cevabını yükleyin.
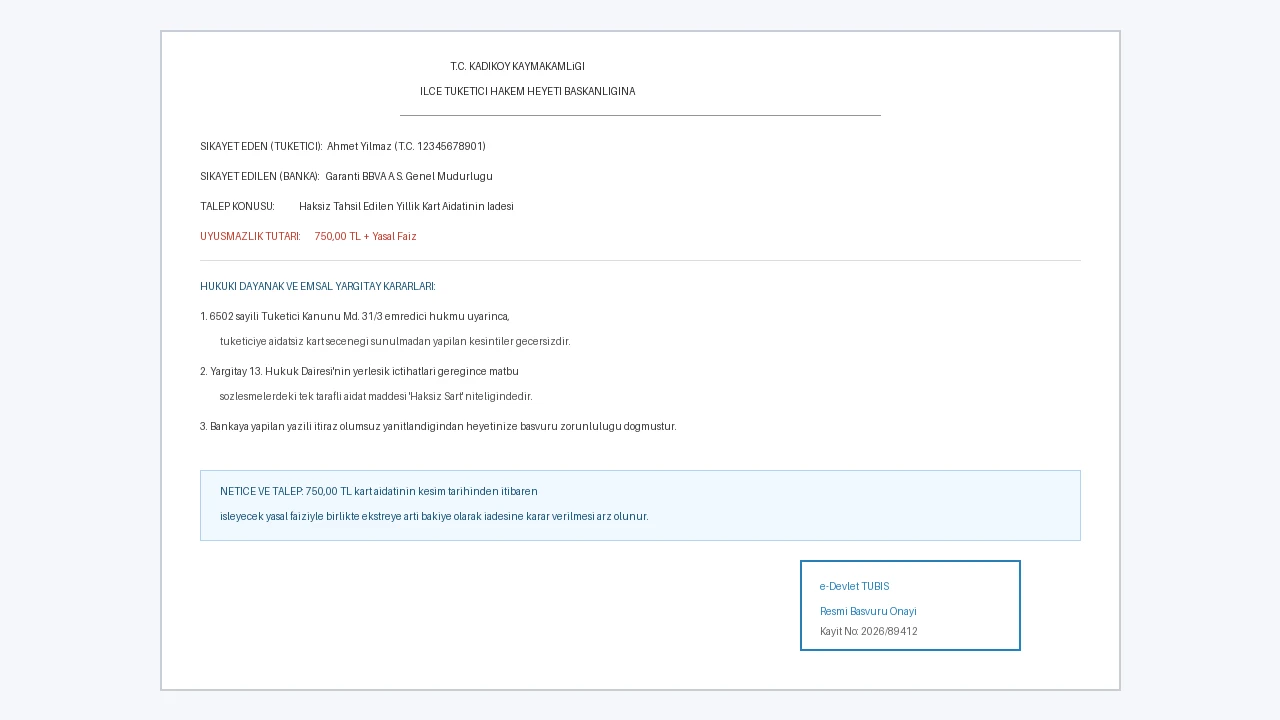
3. Kopyala-Yapıştır Hazır Dilekçe Metni
ŞİKAYET EDEN: [Adınız Soyadınız – T.C. Kimlik No]
ADRES: [Adresiniz ve Telefonunuz]
ŞİKAYET EDİLEN: [Banka Unvanı – Örn: Garanti BBVA A.Ş.]
TALEP KONUSU: Kredi kartımdan haksız olarak tahsil edilen yıllık üyelik ücretinin iadesi talebidir.
UYUŞMAZLIK TUTARI: [Kesilen Tutar – Örn: 850,00 TL]
AÇIKLAMALAR:
1. Şikayet edilen bankaya ait [Son 4 Hanesi] numaralı kredi kartımdan, [Ekstre Tarihi] tarihli hesap bildirim cetveli ile [Tutar] TL tutarında “Yıllık Üyelik Ücreti” adı altında kesinti yapılmıştır.
2. 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 31. maddesinin 3. fıkrası uyarınca tüketicilere aidatsız kart sunulması zorunlu olup, tarafıma böyle bir seçenek sunulmaksızın matbu sözleşme dayanak gösterilerek yapılan bu tahsilat haksız şart niteliğindedir.
3. Yargıtay 13. Hukuk Dairesi’nin yerleşik içtihatları doğrultusunda, müzakere edilmeksizin tüketici aleyhine tek taraflı konulan kart aidatı şartı hükümsüzdür.
4. Bankaya yapmış olduğum iade başvurusu olumsuz sonuçlanmıştır.
HUKUKİ SEBEPLER: 6502 sayılı Kanun Md. 4, Md. 5, Md. 31/3 ve ilgili mevzuat.
SONUÇ VE TALEP: Kredi kartımdan haksız olarak kesilen [Tutar] TL’nin kesim tarihinden itibaren işleyecek yasal faiziyle birlikte tarafıma nakden/ekstreye artı bakiye olarak iadesine karar verilmesini saygılarımla arz ve talep ederim. [Tarih – İmza]
4. Banka Bazında Güncel Yıllık Kart Aidatı Karşılaştırması
| Banka | Standart Kart Aidatı | Mil / Prestij Kart Aidatı | Aidatsız Kart Alternatifi |
|---|---|---|---|
| Garanti BBVA | 580 – 750 TL (Bonus) | 1.450 – 3.200 TL (Miles&Smiles / Shop&Fly) | Bonus Flexi (Aidatsız) |
| Yapı Kredi | 540 – 720 TL (Worldcard) | 1.350 – 2.800 TL (Adios / Crystal) | World Eko (Aidatsız) |
| İş Bankası | 450 – 650 TL (Maximum) | 1.200 – 2.500 TL (Maximiles / Privia) | Maximum Aidatsız Kart |
| Akbank | 520 – 700 TL (Axess) | 1.400 – 3.000 TL (Wings Black) | Axess Free (Aidatsız) |
| QNB Finansbank | 480 – 680 TL (CardFinans) | 1.250 – 2.600 TL (Miles&Smiles QNB) | Fix Card (Aidatsız) |
| Kamu Bankaları (Ziraat/Vakıf/Halk) | 350 – 480 TL (Bankkart / World / Paraf) | 850 – 1.600 TL (Platin / Özel Seri) | Aidatsız Temel Kartlar |
5. Sıkça Sorulan Sorular (SSS)
S1: Hakem Heyetine başvurursam banka kredi kartımı kapatır mı?
C1: Hayır. Bankaların Tüketici Hakem Heyeti başvurusu sebebiyle kart kapatması Bankacılık Kanununa ve Rekabet Kurumu kurallarına aykırıdır. Milyonlarca tüketici her yıl bu yolla parasını almakta ve kartını kullanmaya devam etmektedir.
S2: Hakem heyeti kararı ne kadar sürede çıkar?
C2: İl ve ilçelerdeki başvuru yoğunluğuna göre ortalama 1 ila 3 ay içinde kesin karar çıkar. Karar çıktığında banka parayı sonraki ilk ekstreye artı bakiye olarak yansıtır.
S3: Geriye dönük 5-10 yıllık aidatları da isteyebilir miyim?
C3: Evet. Borçlar Kanunu’nun genel zamanaşımı olan 10 yıllık süre içinde kesilen tüm geçmiş dönem aidatları için geriye dönük ekstre dökümlerini bankadan talep ederek tek bir dosya ile hakem heyetine başvurabilirsiniz.
S4: Bankanın verdiği chip-para veya puan teklifini kabul edersem ne olur?
C4: Eğer bankanın “harcama sözü karşılığı puan yükleme” teklifini onaylarsanız sözleşmeyi yenilemiş olursunuz ve o yıl için hakem heyeti iade talebinizi reddeder. Nakit iade istiyorsanız teklifi reddetmelisiniz.